Ziele acestea, duminica si miercuri, se desfasoara doua summit-uri, apreciate drept cruciale, care sa stabileasca un "plan clar", decisiv pentru rezolvarea crizei datoriilor de stat care ameninta zona euro si sistemul financiar global. Despre ce anume se va discuta acolo, surse europene au declarat vineri in presa internationala ca liderii celor 27 de state membre vor aproba un plan de recapitalizare a bancilor europene cu aproape 100 miliarde euro si ar putea lansa totodata o reforma pe termen lung a guvernantei economice a zonei euro.
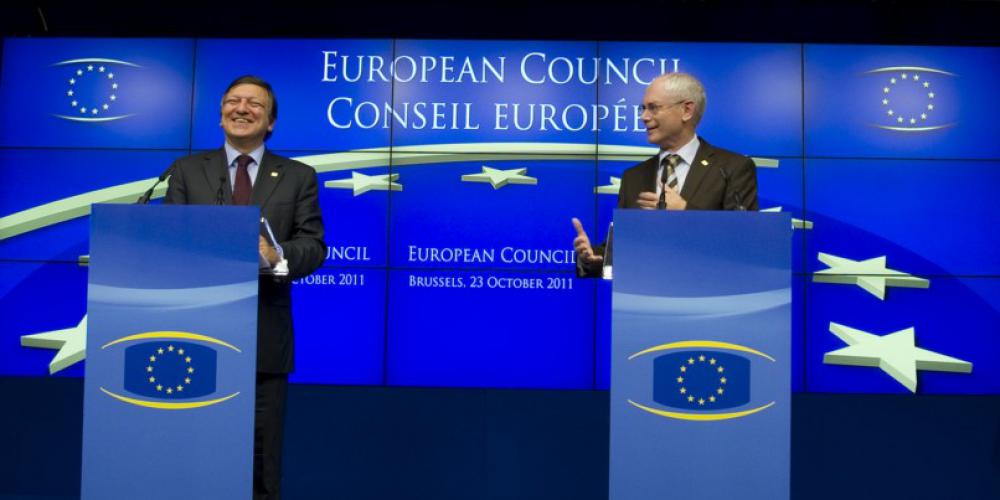
Sambata, presedintele Traian Basescu a plecat si el la Consiliul European de toamna, programat pentru duminica, iar la aeroport a transmis mesaje neasteptat de dure la adresa liderilor europeni.
"Romania nu poate plati la nesfarsit indeciziile liderilor europeni din zona euro", a acuzat presedintele Bascescu, iar apoi a precizat si la ce anume se refera. "Datorita situatiei din Grecia toata regiunea este contaminata de neincredere. Aici nu e doar responsabilitatea Greciei. Liderii din zona euro care intarzie la nesfarsit o decizie pentru Grecia fac foarte mult rau nu numai Greciei. Bancile grecesti au o expunere majora pe piata romaneasca si sigur ca si CDS-ul Romaniei creste ca urmare a indeciziilor, intarzierilor legate de Grecia".
Asadar, presedintele este ingrijorat de soarta bancilor grecesti, care au numeroase filiale in Romania. Prin urmare, sistemul financiar autohton are sa se teama de eventualele falimente ale bancilor grecesti, care ar putea antrena un veritabil carambol bancar si in tara noastra: in Romania activeaza patru banci grecesti importante: Alphabank, Bancpost, detinuta de EFG Eurobank, Piraeus Bank si Banca Romaneasca, parte a grupului NBG, alaturi de cateva mai mici (Marfin Bank, ATE Bank si Emporiki Bank), toate cumuland o cota de piata dupa active (din care cea mai mare parte sunt credite) in jurul a 25% din totalul pietei bancare autohtone. in plus, la inceputul anului trecut, volumul de credite acordate de bancile grecesti in Romania, de doua ori mai mare decat cel al depozitelor.
Pericolul acesta nu este de ignorat: cu un sfert din activele bancare de sorginte elena, colapsul Greciei ar putea avea pentru sistemul financiar romanesc efecte dezastruoase. in plus, Romania plateste deja consolidarea sistemului bancar european. "Si o plateste prin dobanzi foarte ridicate, pentru ca avem filiale romanesti ale bancilor din zona euro, iar dobanzile au ajuns la un nivel deja inacceptabil", a mai precizat Basescu. Iar liderii Uniunii, lasa sa se inteleaga presedintele roman, tergiverseaza adoptarea unei decizii definitive asupra pozitiei fata de Grecia, ceea ce tine tara noastra intr-un suspans care nu aduce nimic bun.
Supararea prezidentiala pare insa si mai mare, dinscolo de deciziile fata de "bolnavul" european de la sud de noi. Presedintele a mai spus ceva. Si anume, ca nu poate sa nu observe o "coincidenta", "ca am ramas fara o sustinere financiara a proiectelor cu bani europeni, ca a trebuit sa imprumutam bani de la banci cu dobanzi foarte mari".
Despre ce este vorba? Spune presedintele: "Aici va pot spune o situatie care afecteaza profund Romania. Am construit tot sistemul de utilizare a banilor europeni conform solicitarilor Comisiei Europene din 2007 si pana acum. in cursul lunii iunie, s-a facut un mic audit si au venit exigente, altele, poate mai explicite, poate mai clare, in asa fel incat sa satisfaca exigentele Comisiei Europene pentru continuarea finantarii. intrebarea mea este de ce aceste lucruri nu au fost clar explicate de la bun inceput".
In vara, guvernul anuntase ca suspenda decontarea proiectelor din fonduri europeane, tocmai dupa realizarea auditului despre care vorbeste presedintele. Premierul Emil Boc a supus atunci ca vrea sa verifice cu atentie deconturile de pana atunci, tocmai pentru a preveni cheltuirea frauduloasa a fondurilor, fapt care ar putea atrage suspaendarea finantarii europene. Din ce spune presedintele, decontul european a fost suspendat, ceea ce ne-a dus in situatia de a proceda la contractarea de credite bancare, foarte costisitoare pentru guvernul roman.
Constatam ca supararea prezidentiala se refera la doua situatii: prima, privind situatia din Grecia, pericoloasa si pentru Romania, si a doua, legata de intreruperea finantarii europene.
Asupra primei situatii n-am avut niciodata controlul. Prin urmare, putem arunca acuze otravite altora. In cea de a doua insa, se poate spune ca ne-am facut-o cu mana noastra. De-a lungul anilor, am avut destule semnale ca banii europeni nu sunt obtinuti si distribuiti dupa criteriul importantei sociale al proiectelor propuse. Ca banii nu au fost intotdeauna cheltuiti conform proiectului initial. Ca finantarea s-a facut in functie de banii care se reintorceau la cei care aprobau proiectele. Ca de acesti bani au beneficiat in special reprezentantii clientelei politice. Sunt lucruri atat banuite, cat si constatate de-a lungul acestor ani.
Pana acum, aceasta din urma situatie nu a parut sa-l ingrijoreze pe presedinte. Astazi insa, cand europenii au luat masuri de corectie impotriva noastra, ei par sa fi devenit dusmanii personali ai presedintelui. Europenii au prins sa ne persecute, pare a spune Traian Basescu. De fapt, s-a intamplat altceva: decidentii europeni ne-au asteptat sa gresim copios si voluntar, iar apoi ne-au taxat, cand ne-a fost lumea mai draga. Si inca pe buna dreptate.
Prin urmare, cei care ne persecuta nu se gasesc la Bruxelles, la Strasbourg sau in alta parte. Ei sunt chiar aici, la noi acasa. Ei trebuie sa dea socoteala.
Esential pentru contabili - Monografii contabile complete
Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << Achizitii de bunuri si servicii din afara UE. Monografie contabila si tratament fiscal
Achizitiile de bunuri si servicii de la parteneri din afara Uniunii Europene implica o serie de particularitati fiscale si contabile pe care orice societate trebuie sa le trateze corect pentru a evita erori de raportare sau riscuri la un eventual control fiscal. De la incadrarea operatiunilor din perspectiva TVA si a taxarii inverse, pana la inregistrarile contabile specifice importurilor si serviciilor prestate de nerezidenti, fiecare tranzactie necesita o analiza atenta a documentelor...
vezi AICI monografia << Monografie contabila completa pentru florarii: vanzari, stocuri si flori degradate
Activitatea unui magazin de flori presupune o eviden contabil atent, având în vedere specificul produselor comercializate, caracterul perisabil al stocurilor i diversitatea operaiunilor economice desfurate zilnic. De la achiziia florilor i materialelor decorative, pân la vânzrile directe si online, toate aceste operaiuni trebuie înregistrate corect pentru a asigura o gestionare eficient a afacerii i respectarea obligaiilor fiscale.Vom prezenta in...
vezi AICI monografia << Monografie contabila Operatiuni de amanet - vanzarea bijuteriilor de aur
Operatiunile derulate de o casa de amanet genereaza inregistrari contabile specifice, care difera in functie de comportamentul clientului la scadenta contractului - rambursare, prelungire sau abandon al bunului - dar si in functie de destinatia ulterioara a bunului ramas in patrimoniul casei de amanet. Prezenta monografie acopera toate situatiile uzuale, inclusiv topirea bijuteriilor si vanzarea ca deseuri.Monografie contabila operatiuni casa de amanetPrimirea bunului in gestiune se reflecta in...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate